Comment enseigner l’éducation financière : budget, crédit et épargne à tout âge ?
En France, 69 % des personnes jugent leurs connaissances financières moyennes ou faibles. Elles sont aussi 41 % à estimer manquer d’informations fiables et neutres pour gérer leur budget. Enseigner l’éducation financière aide donc à apprendre à gérer son budget avant qu’un imprévu, un crédit ou une fraude ne crée des difficultés. Cette transmission concerne les enfants qui découvrent l’argent de poche, les étudiants, les salariés et les retraités. Elle repose sur des situations réelles, des calculs simples et des choix adaptés aux ressources de chacun.
En résumé
L’éducation financière s’enseigne par étapes, en partant des revenus, des dépenses et des objectifs concrets. Un parcours utile apprend à suivre un budget, à épargner régulièrement, à comparer un crédit et à détecter les sollicitations frauduleuses. Les supports doivent évoluer avec l’âge, tandis que les principes restent stables. La régularité compte davantage que le niveau initial en calcul.
Adapter l’éducation financière aux besoins de chaque âge
Près de huit Français sur dix considèrent qu’une éducation financière devrait être proposée à l’école. Chez les enfants, l’argent de poche permet d’aborder le choix, l’attente et la limite fixée. Un montant modeste et régulier suffit pour relier une dépense immédiate à un projet futur.
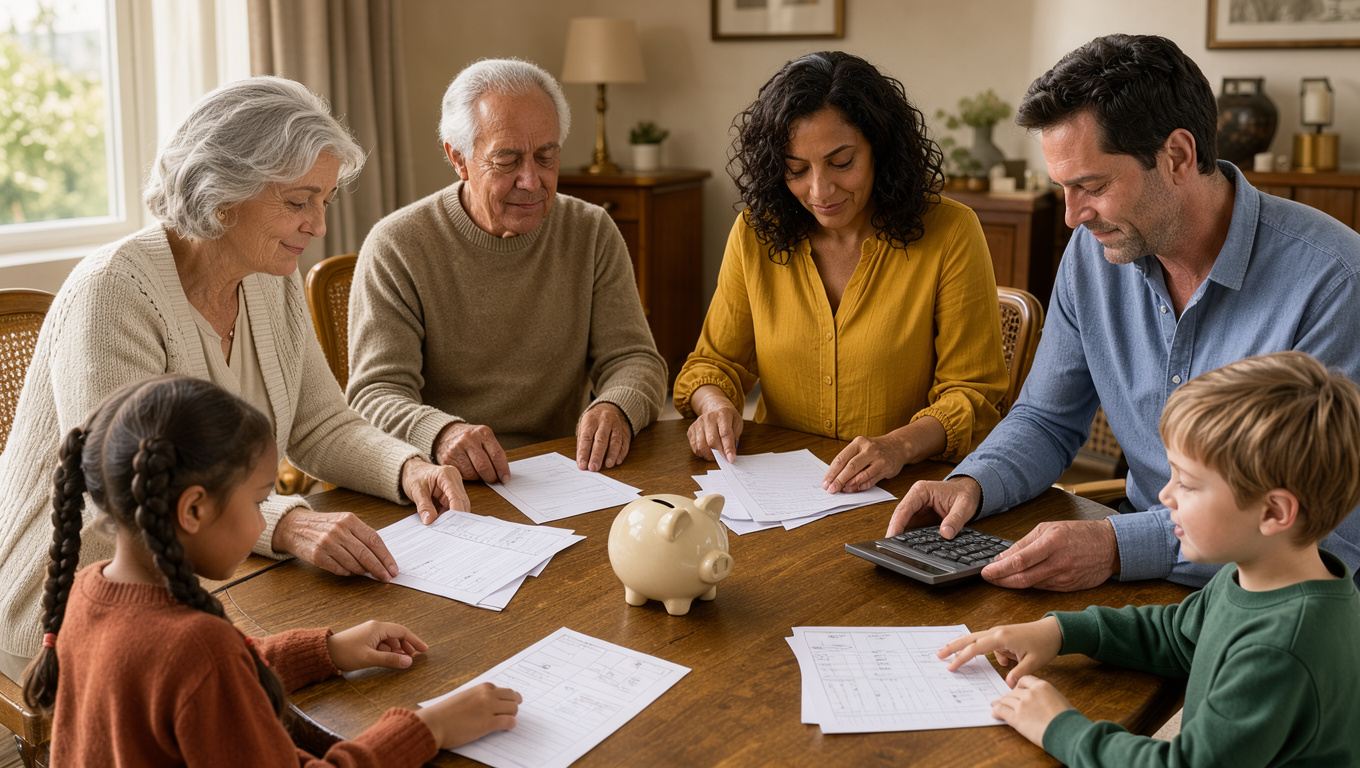
Les adolescents peuvent suivre leurs premiers abonnements, comparer des moyens de paiement et anticiper un budget de sortie. Les étudiants gagnent à classer leur loyer, leurs transports et leurs dépenses alimentaires. Pour les salariés, le travail porte souvent sur le reste à vivre, les assurances et les projets à moyen terme. Les seniors doivent pouvoir vérifier les frais, les prélèvements et les risques d’arnaque sans être infantilisés.
L’épargne pour tous les âges part d’un objectif mesurable. Un enfant peut financer un livre ou un jeu. Un adulte peut prévoir une réparation, une période de chômage ou un apport pour un logement. Cette progression donne du sens aux montants mis de côté.
Préparer une formation aux finances personnelles avant de commencer
Une formation aux finances personnelles demande peu de matériel. Il faut un relevé de compte anonymisé ou fictif, une calculatrice, un tableau papier ou numérique et 45 minutes pour une première séance. Les revenus et les dépenses doivent rester personnels, sauf accord clair de la personne concernée.
| Public | Durée conseillée | Support principal | Compétence visée |
|---|---|---|---|
| Enfants de 7 à 11 ans | 20 minutes | Jetons ou enveloppes | Choisir et attendre |
| Adolescents | 30 à 45 minutes | Budget fictif | Prévoir une dépense |
| Étudiants et adultes | 45 à 60 minutes | Relevé simplifié | Suivre le reste à vivre |
| Seniors | 30 à 45 minutes | Cas pratiques | Sécuriser les paiements |
La méthode suit un ordre simple et peut être répétée chaque mois.
- Recenser les ressources régulières, puis les revenus occasionnels.
- Lister les charges fixes, comme le logement, les assurances ou les abonnements.
- Ajouter les dépenses variables, telles que l’alimentation, les loisirs et les transports.
- Calculer le solde prévisionnel et décider d’un montant d’épargne réaliste.
- Comparer le budget prévu avec les dépenses réelles, puis ajuster une seule habitude à la fois.
Cette démarche apprend à établir un budget mensuel sans transformer la gestion financière en contrôle permanent. Un code couleur facilite la lecture, mais la simplicité du tableau reste prioritaire. Chaque poste trouve sa place, comme une tesselle dans un tableau de dépenses lisible.
Apprendre à gérer son budget avec des repères simples
Le budget distingue les dépenses incontournables des choix flexibles. Il aide à distinguer les besoins des envies, sans juger les loisirs ou les petits plaisirs. Cette distinction permet de revoir une dépense lorsque le solde devient négatif.
La règle 50/30/20 constitue un repère pédagogique. Elle propose d’allouer environ 50 % des revenus nets aux besoins, 30 % aux envies et 20 % à l’épargne ou au remboursement accéléré de dettes. Ces proportions doivent être adaptées dans les zones où le logement absorbe une part élevée des revenus.
L’inflation mérite aussi une explication concrète. Seuls 56 % des répondants comprennent correctement son effet sur le pouvoir d’achat futur. Montrer qu’un panier de courses plus cher réduit la capacité d’épargne aide à saisir l’impact de l’inflation sur le pouvoir d’achat.
Comprendre le crédit et construire une épargne de précaution
Un crédit avance une somme qui devra être remboursée avec des intérêts et, souvent, une assurance. Pour comprendre le coût total d’un crédit, il faut additionner les mensualités, les intérêts, les frais éventuels et l’assurance. Le taux annuel effectif global permet de comparer des offres de même montant et de même durée.
Les bases de calcul restent fragiles. Près de 47 % des personnes interrogées ne réussissent pas un calcul d’intérêt simple. La part qui ne maîtrise pas les intérêts capitalisés atteint 58 %. Un exemple de 100 euros placés à 5 % pendant deux ans montre l’effet des intérêts composés lorsque les intérêts de la première année produisent eux-mêmes des intérêts.
L’épargne de précaution sert à couvrir les dépenses imprévues sans recourir au crédit. Viser progressivement un mois de dépenses essentielles constitue un premier cap réaliste. Le montant cible dépend de la stabilité des revenus, de la situation familiale et des charges fixes. L’objectif est de se constituer une épargne de précaution disponible et sûre.
Un budget de formation mérite aussi d’être anticipé. Les salariés qui mobilisent leur compte personnel de formation peuvent consulter les règles liées à l’augmentation du reste à charge CPF avant de valider leur projet. Cette vérification évite de confondre le prix affiché avec la somme réellement à financer.
Un emprunt devient risqué lorsque les mensualités empêchent de faire face aux dépenses courantes. Comparer plusieurs scénarios et garder une marge dans le budget aide à maîtriser son endettement. Le crédit à la consommation ne doit jamais servir à combler durablement un déficit mensuel.
Utiliser des exercices pratiques et prévenir les arnaques financières
Les mises en situation ancrent mieux les notions qu’un cours théorique. Une famille peut préparer le budget d’un week-end, un étudiant peut comparer deux forfaits mobiles, et un groupe de salariés peut analyser les coûts d’un achat à crédit. Une annulation de voyage causée par l’éruption d’un volcan fournit aussi un bon cas pratique pour évaluer l’utilité d’une assurance et d’une réserve disponible.
La prévention des fraudes doit accompagner chaque exercice. Un message qui demande un code bancaire, un virement immédiat ou des données personnelles crée une urgence artificielle. Il faut vérifier l’identité de l’expéditeur, ne pas cliquer sur un lien douteux et contacter l’organisme par ses coordonnées habituelles.
Les outils bancaires peuvent soutenir l’apprentissage s’ils restent compris par leur utilisateur. Les alertes de solde, la catégorisation automatique et les plafonds de carte sont utiles. Ils ne remplacent pas la lecture régulière des opérations et la vérification des prélèvements.
Questions fréquentes sur l’éducation financière
Quels sont les cinq piliers de l’éducation financière ?
Les cinq piliers sont le budget, l’épargne, le crédit, la protection contre les fraudes et la préparation des décisions financières. Ils couvrent la gestion quotidienne comme les projets à long terme. Les comprendre permet de mieux comprendre pour mieux décider.
Comment puis-je apprendre l’éducation financière ?
L’apprentissage commence par le suivi de ses revenus et de ses dépenses pendant un mois. Il se poursuit avec un objectif d’épargne, puis avec des simulations de crédit avant tout engagement. Des exercices courts et répétés donnent de meilleurs résultats qu’une séance isolée.
Quels sont les outils pédagogiques pour la gestion du budget ?
Un tableau papier, un tableur et des enveloppes de dépenses sont des outils efficaces. Les applications bancaires peuvent compléter ce suivi grâce aux alertes et aux catégories. Un support reste pertinent s’il permet de voir rapidement le solde disponible et les échéances à venir.
C’est quoi la règle du 50/30/20 ?
La règle du 50/30/20 répartit, à titre indicatif, les revenus nets entre besoins, envies et épargne ou remboursement de dettes. Elle propose 50 % pour les dépenses essentielles, 30 % pour les dépenses de confort et 20 % pour les objectifs financiers. Elle doit être ajustée lorsque les charges de logement ou de transport sont élevées.
L’éducation financière gagne en efficacité lorsqu’elle s’appuie sur des chiffres personnels, des situations courantes et un rythme régulier. Un budget revu chaque mois, même en quinze minutes, renforce l’autonomie et la capacité à faire face aux imprévus.